English
 Français
De opkomst van digitale kredieten
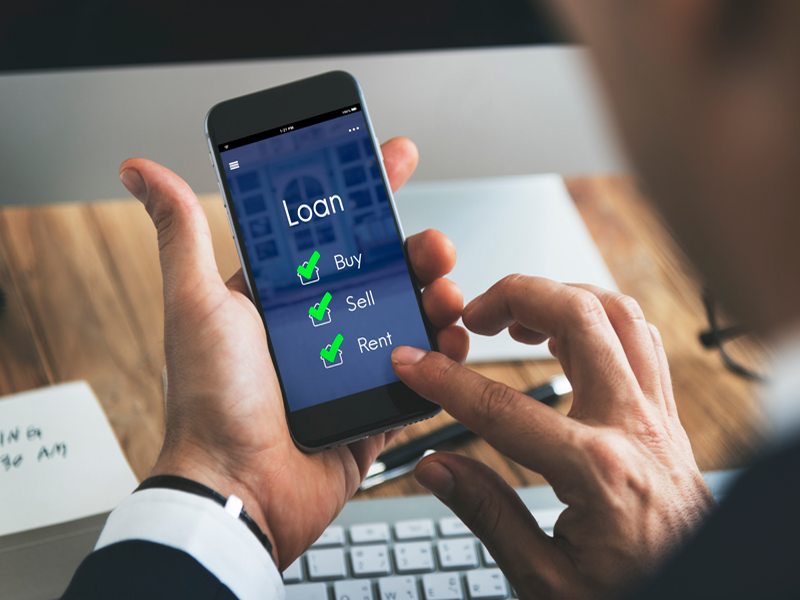
In het huidige digitale tijdperk is het aanvragen van een lening eenvoudiger dan ooit tevoren. Met slechts een paar klikken op een smartphone kunnen consumenten direct toegang krijgen tot liquide middelen, vaak zonder de tussenkomst van een fysiek bankkantoor of uitgebreide papieren rompslomp. Deze toegankelijkheid heeft de financiële markt fundamenteel veranderd en biedt kansen voor wie snel een tekort wil overbruggen. Echter, deze snelheid is niet zonder gevaren. Het gemak waarmee men geld kan lenen, maskeert vaak de werkelijke kosten van het krediet. Veel consumenten realiseren zich onvoldoende dat snelle digitale leningen gepaard gaan met hoge rentevoeten en strikte terugbetalingsvoorwaarden die de persoonlijke financiële stabiliteit op lange termijn in gevaar kunnen brengen.
Risico’s en financiële valstrikken
De grootste uitdaging bij digitale leningen ligt in de impulsiviteit van het leengedrag. Omdat het proces zo gestroomlijnd is, ontbreekt vaak de bezinningsperiode die bij traditionele leningen wel aanwezig is. Dit kan leiden tot een cumulatie van schulden waarbij nieuwe leningen worden afgesloten om oude verplichtingen af te lossen. Dit proces, ook wel bekend als de schuldenval, is een reëel risico voor kwetsbare groepen die snelle oplossingen zoeken voor structurele budgetproblemen. Bovendien opereren sommige online kredietverstrekkers in een grijs gebied van de wetgeving. Verborgen kosten en onduidelijke voorwaarden maken het voor de consument lastig om de effectieve kostprijs te vergelijken. Het is daarom essentieel dat gebruikers altijd de kleine lettertjes lezen en kritisch kijken naar de jaarlijkse kostenprocenten in plaats van zich blind te staren op de aantrekkelijke marketingbeloftes die vaak in advertenties naar voren komen.
Verantwoord omgaan met krediet
Om verantwoord gebruik te maken van digitale leningen is educatie en bewustwording vereist. Voordat men akkoord gaat met een digitale lening, moet een grondige analyse van het persoonlijk budget worden gemaakt. Het is cruciaal om te bepalen of het leenbedrag noodzakelijk is of dat er alternatieven bestaan, zoals het opbouwen van een buffer of het aanpassen van het uitgavenpatroon. Financiële geletterdheid is hierbij de belangrijkste verdedigingslinie tegen schuldenproblematiek. Daarnaast is het raadzaam om enkel zaken te doen met erkende en gereguleerde aanbieders. Een officiële kredietverstrekker staat onder toezicht van de nationale financiële autoriteiten, wat enige bescherming biedt tegen malafide praktijken. Door proactief te handelen en de eigen kredietwaardigheid nauwlettend in de gaten te houden, kan men de voordelen van moderne technologie benutten zonder de controle over de eigen financiële toekomst te verliezen. Het behouden van overzicht is de sleutel tot succesvolle schuldenpreventie in een digitale economie.